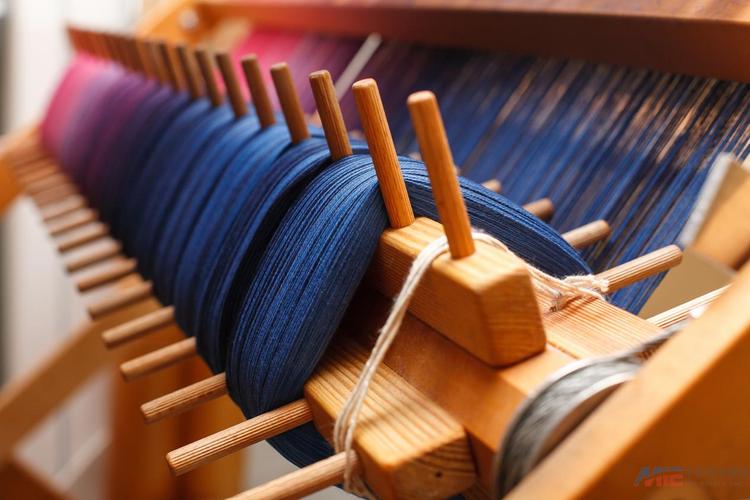
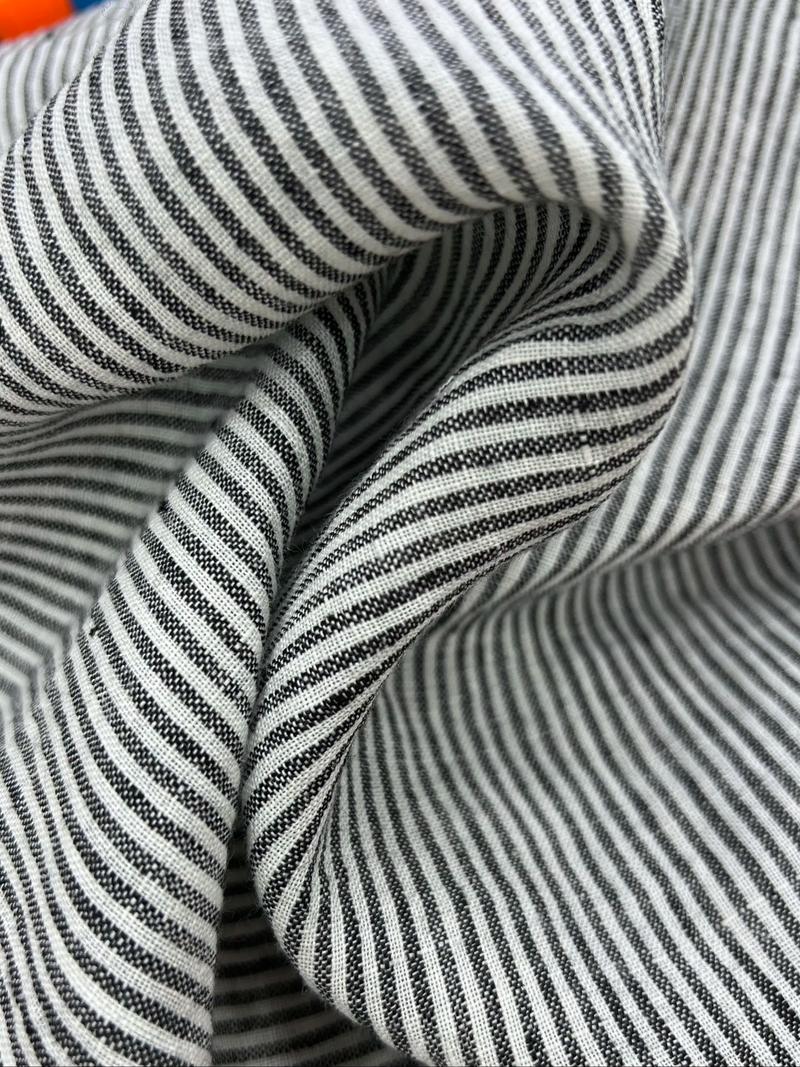
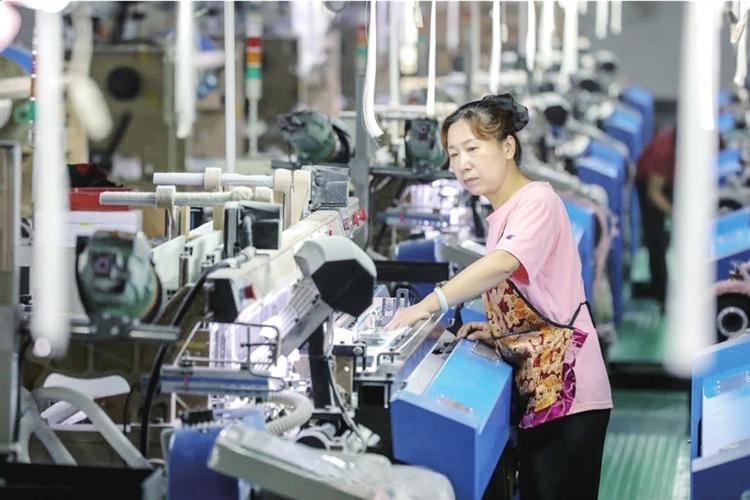
2018年一季度长丝织造行业经济运行分析 内销回暖 纺织品织造
2018年一季度,我国长丝织造行业在复杂多变的国内外经济环境下,总体保持了平稳运行态势。随着国内消费市场逐步回暖,纺织品织造环节的内需支撑作用增强,行业运行质量有所提升,但也面临原材料价格波动、环保约束趋紧等挑战。以下从生产、内销、出口、效益等方面对一季度长丝织造行业经济运行情况进行分析。
一、生产总体平稳,增速有所分化
一季度,长丝织造行业规模以上企业增加值同比增长约5.8%,较去年同期略有回落,但仍在合理区间。受春节假期和环保限产影响,部分集群地企业开工率阶段性下降。其中,涤纶长丝面料、锦纶长丝面料产量保持增长,而部分仿真丝、里料产品增速放缓。下游纺织服装行业补库存需求带动了部分织造企业订单增加,但整体生产节奏较为谨慎。
二、内销回暖明显,纺织品织造需求提升
一季度,国内纺织品服装消费市场呈现回暖迹象。社会消费品零售总额中服装鞋帽、针纺织品类别同比增长约9.5%,增速较上年同期提高。品牌服装企业秋冬库存消化良好,春夏季订单增加,直接拉动了对长丝织造面料的需求。尤其是运动休闲、家纺用长丝面料内销订单增长较快,部分企业内销占比提升至60%以上。
从上下游看,纺织品织造环节的订单回暖也带动了上游化纤长丝的需求。江浙、福建等主要长丝织造产业集群地反映,3月以来内销订单明显增多,企业开工率回升至八成以上,库存压力有所缓解。电商渠道和快时尚品牌的快速发展,推动了对差异化、功能性长丝面料的需求。
三、出口增长乏力,贸易环境不确定性增加
出口方面,一季度长丝织造行业出口交货值同比仅增长1.2%,增速较上年同期回落明显。受人民币汇率波动、国际市场竞争加剧以及部分产能向东南亚转移等因素影响,传统出口市场如欧盟、美国、日本订单增长有限。尽管“一带一路”沿线国家出口保持一定增长,但总体上外需拉动作用减弱。
值得关注的是,中美贸易摩擦在3月后升温,对市场预期产生一定影响。部分出口企业反映,美国客户下单谨慎,长单改短单现象增多。若贸易摩擦持续升级,将对长丝织造出口带来较大压力。
四、经济效益有所改善,但成本压力仍存
一季度,长丝织造行业主营业务收入同比增长约6.5%,利润总额同比增长约7.8%,销售利润率略有提升。内销回暖帮助企业提高了产能利用率,摊薄了固定成本。行业加大技术改造力度,高速织机、自动化穿经等设备应用扩大,生产效率有所提高。
但另一方面,主要原材料如涤纶长丝价格一季度呈震荡上行走势,推高了织造企业原料成本。而下游服装企业议价能力较强,面料价格提涨困难,部分中小企业盈利空间受到挤压。环保税开征、人工成本上涨、融资成本较高等因素也对效益改善形成制约。
五、后市展望与建议
展望2018年二季度,长丝织造行业内销有望继续保持回暖态势,纺织品织造环节订单将受春夏换季和电商促销带动。但出口面临的贸易摩擦风险、汇率波动等不确定性依然较大。预计行业整体将维持低速平稳增长,内销占比进一步提高。
对此,建议行业企业:一是抓住内需市场消费升级机遇,开发差异化、功能性长丝面料,拓展家纺、运动等领域应用;二是推进智能制造和绿色制造,降低生产成本,提高快速反应能力;三是优化出口市场结构,积极开拓“一带一路”沿线国家市场,分散贸易风险;四是加强产业链协同,与上下游企业建立稳定的合作关系,共同应对原料价格波动。
地方行业协会和政府部门也应继续引导集群升级,搭建内销对接平台,落实减税降费政策,为长丝织造行业高质量发展创造良好环境。
2018年一季度长丝织造行业实现了平稳开局,内销回暖成为突出亮点,纺织品织造环节的活力有所增强。但外部环境复杂多变,行业仍需坚持创新驱动和内外贸并举,以实现全年稳健运行。
如若转载,请注明出处:http://www.hsmsqh.com/product/48.html
更新时间:2026-09-28 15:27:02